結論:塾代・家庭教師代そのものを対象にした所得控除はありません
- 国税庁の所得控除16種類に、塾代・家庭教師代・教材費を対象にするものはありません。
- 医療費控除は医師の診療・治療などが対象で、学習指導の費用は含まれません。
- 扶養控除は12月31日現在で16歳以上のお子さんが対象で、塾代の額とは関係がありません(16歳未満は対象外)。
- 高校無償化(就学支援金)は授業料への支援です。個別の判断は税務署や税理士にご相談ください。
必ず各教育委員会・学校・公的機関の最新の公式情報で確認してください。
🔎 塾代・家庭教師代は税金の控除の対象になるのか
結論から言うと、塾代や家庭教師代そのものを対象にした所得控除は、国税庁の所得控除一覧にありません。
国税庁タックスアンサー「1100番 所得控除のあらまし」には、所得控除が16種類並んでいます。
雑損控除、医療費控除、社会保険料控除、生命保険料控除、扶養控除、基礎控除などです。
その一覧の中に「教育費控除」や「習い事の控除」という名前のものはありません。
つまり、お子さんの塾代・家庭教師代を払っても、それだけで税金が安くなる仕組みは用意されていません。
ただし「だから税金とは無関係」というわけでもありません。
お子さんがいること自体で使える控除(扶養控除など)や、医療費控除、贈与税の扱いなど、教育費まわりで知っておくと役に立つ制度はいくつかあります。
この記事では、小学生でも読める言葉で、次の順番にお話しします。
- 塾代・家庭教師代は何の控除の対象になるのか、ならないのか
- 医療費控除・扶養控除とのかかわり
- 高校無償化(就学支援金)とのかかわり
- 祖父母などが教育費を出すときの贈与税
- 今週ご家庭でできること
この記事は2026年10月20日時点で、国税庁と文部科学省の公開資料を確認して書いています。
税のルールは毎年変わることがあります。
個別のご家庭の判断は、最後に必ず税務署や税理士にご相談ください。
📊 対象になるもの・ならないもの一覧
先に一覧でお見せします。
「塾代・家庭教師代」そのものは、下の表のどの控除にも当てはまりません。
| 費用・事情 | 控除の対象になるか | 根拠となる資料と考え方 |
|---|---|---|
| 学習塾の月謝・講習費 | 対象になる所得控除はありません | 国税庁「1100番 所得控除のあらまし」の16種類に、学習指導費用を対象とするものがありません |
| 家庭教師・オンライン家庭教師の授業料 | 対象になる所得控除はありません | 同上。授業の形式(対面・オンライン)で扱いは変わりません |
| 教材費・参考書代 | 対象になる所得控除はありません | 同上 |
| お子さんがいること(16歳以上) | 扶養控除の対象になることがあります | 国税庁「1180番 扶養控除」。年齢と所得の条件があります |
| 医師の診療・治療の費用 | 医療費控除の対象になります | 国税庁「1122番 医療費控除の対象となる医療費」 |
| 予防や健康増進のためのビタミン剤、健康診断の費用 | 原則として医療費控除の対象外です | 国税庁「1122番」に、対象外の例として示されています |
| 高校の授業料 | 税の控除ではなく、就学支援金という別の支援制度があります | 文部科学省「高校生等への修学支援」「高等学校等就学支援金制度に関するQ&A」 |
| 祖父母などから教育費をもらった場合 | 通常必要と認められる範囲なら贈与税がかかりません | 国税庁「4405番 贈与税がかからない場合」 |
表のいちばん大事なところは、1行目から3行目です。
塾代・家庭教師代・教材費は、税金の控除としては「対象になるもの」に入りません。
一方で、4行目以降のように、教育費とは別の理由で使える制度があります。
🏥 医療費控除とのかかわり
医療費控除は、医師などの診療・治療にかかった費用が対象で、塾代や家庭教師代は対象になりません。
国税庁「1122番 医療費控除の対象となる医療費」には、対象になる費用として、医師・歯科医師による診療・治療の対価、治療に必要な医薬品の購入代金、通院に直接必要な費用などが並んでいます。
ここに学習指導の費用は入っていません。
医療費控除のしくみ(金額)
国税庁「1120番 医療費を支払ったとき(医療費控除)」には、次の計算式が示されています。
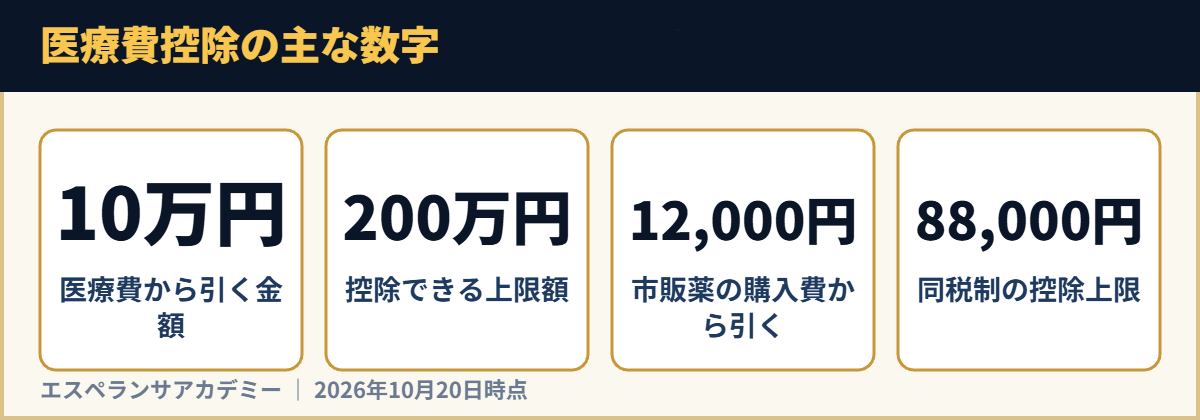
(実際に支払った医療費の合計額 − 保険金などで補てんされる金額)− 10万円。
ただし、その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%の金額を引きます。
控除できる額は最高で200万円です。
たとえば、保険金などで補てんされた分を除いた医療費が30万円だった場合、30万円から10万円を引いた20万円が、医療費控除の額になります。
これは計算の例で、実際の控除額や、それで税金がいくら安くなるかは、ご家庭の所得によって変わります。
よくある対象外の例
- 予防や健康増進のためのビタミン剤などの購入費
- 健康診断の費用(原則)
- 医師や看護師へのお礼
- 身の回り品の購入費(寝巻きや洗面具など)
上の例は、国税庁「1122番」「1126番」に書かれているものです。
学習の遅れや勉強の悩みで塾や家庭教師を使う場合は、医療ではなく教育のための支出ですので、この控除とは別の話になります。
お子さんの心身のことで医療機関にかかる場合の費用が控除の対象になるかどうかは、医師や税務署にご相談ください。
セルフメディケーション税制
国税庁「1120番」には、セルフメディケーション税制も紹介されています。
これは、一定の健康診断や予防接種などを受けている人が、特定の市販薬を買ったときに使える特例で、通常の医療費控除との選択になります。
控除額は、対象の市販薬の購入費の合計から12,000円を引いた額で、上限は88,000円です。
これも教育費とは関係のない制度です。
👪 扶養控除とお子さんの年齢・所得
お子さんが16歳以上で所得が一定以下なら、保護者の方は扶養控除を受けられることがあります。
これは塾代の控除ではなく、お子さんを養っていること自体に対する控除です。
扶養控除の条件
国税庁「1180番 扶養控除」には、12月31日時点で次の条件をすべて満たす親族が対象と書かれています。
- 配偶者以外の親族(6親等内の血族、3親等内の姻族)などであること
- 納税者と生計を一にしていること
- 年間の合計所得金額が一定額以下であること
- 事業専従者でないこと
合計所得金額の条件は、これまで58万円以下でした。
国税庁によると、令和8年分(2026年分)からは62万円以下に引き上げられます(令和8年12月1日施行)。
控除額と年齢
| 区分 | 控除額 | 年齢などの条件 |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 12月31日現在で16歳以上 |
| 特定扶養親族 | 63万円 | 19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生) |
| 老人扶養親族(同居老親等以外) | 48万円 | 国税庁の区分に従う(お子さんには通常関係しません) |
| 老人扶養親族(同居老親等) | 58万円 | 国税庁の区分に従う(お子さんには通常関係しません) |
特定扶養親族の年齢は、国税庁の令和8年分「年末調整のしかた」の資料に書かれている内容です。
大学生の年代のお子さんは、この区分に入る場合があります。
大切なのは、16歳未満のお子さんは扶養控除の対象にならないという点です。
中学生のお子さんは、塾代をいくら払っていても、扶養控除の対象にはなりません。
高校生になって16歳以上になると、扶養控除の対象になることがあります。
特定親族特別控除
国税庁「1177番」には、特定親族特別控除が紹介されています。
19歳以上23歳未満で、合計所得金額が123万円以下の親族が対象で、扶養控除の対象にならない場合に使えます。
令和8年分(2026年分)以後の所得税に適用されます。
お子さんがアルバイトをしている場合は、この制度が関係することがあります。
詳しい判定は、税務署や会社の年末調整の担当の方にご確認ください。
🏫 高校無償化・就学支援金とのかかわり
高校無償化(就学支援金)は、高校の授業料への支援で、塾代・家庭教師代は対象ではありません。
文部科学省のページには「『高校無償化』と表現されることが多いですが、的確な表現としては、授業料を支援する『高等学校等就学支援金』です」と書かれています。
令和8年度(2026年度)の変更点
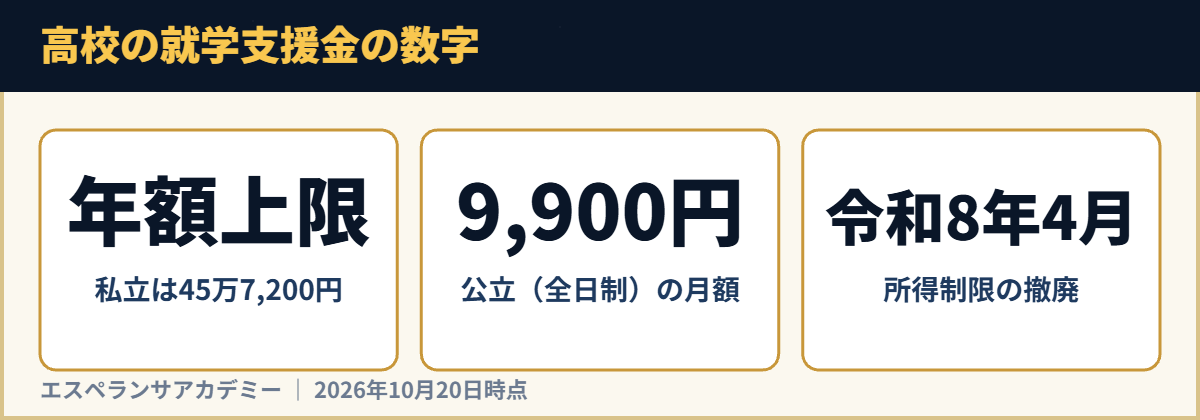
- 文部科学省「高等学校等就学支援金制度に関するQ&A」によると、令和8年(2026年)4月から所得制限が撤廃されました。
- 私立高校(全日制)の支給上限額は、年額45万7,200円に引き上げられました。
- 公立高校(全日制)の月額は9,900円です。
- 対象は日本国籍の方や一定の在留資格を持つ方です。
令和8年(2026年)3月31日以前から在籍している在校生には、経過措置があり、所得に応じて旧制度と同等の支援を受けられると書かれています。
お子さんがどちらに当たるかは、通っている学校にご確認ください。
授業料以外は対象外
同じQ&Aには、授業料以外の費用は対象外であると書かれています。
教科書代や学用品費などは、別の制度である「高校生等奨学給付金」で支援されます。
つまり、就学支援金を受けていても、塾代・家庭教師代は自己負担のままです。
| 制度 | 何を支える制度か | 塾・家庭教師の費用 |
|---|---|---|
| 高等学校等就学支援金 | 高校の授業料 | 対象外 |
| 高校生等奨学給付金 | 授業料以外の教育費(教科書代・学用品費など) | 学習塾・家庭教師の費用が対象かどうかは、都道府県の案内でご確認ください |
| 扶養控除(税) | 16歳以上のお子さんを養っていること | 塾代の多い少ないとは無関係 |
| 医療費控除(税) | 医師の診療・治療などの医療費 | 対象外 |
所得制限と税の関係を考えるときの一つの考え方
所得制限がなくなったので、就学支援金は年収を気にせず申請の対象になります。
一方で、扶養控除には、お子さん自身の所得の条件があります。
この二つは別の制度で、見ている「所得」が違います。
就学支援金の話と税の控除の話は、混ぜずに分けて考えるのが一つの考え方です。
🎁 祖父母などが教育費を出すとき(贈与税)
祖父母などの扶養義務者が、教育費として必要なつど出すお金は、通常必要と認められる範囲なら贈与税がかかりません。
国税庁「4405番 贈与税がかからない場合」に、そのように書かれています。
同じ資料では、教育費とは「学費や教材費、文具費など」と説明されています。
非課税になるのは、生活費や教育費として必要なつど、直接それらに充てるためのものに限られます。
生活費や教育費の名目でお金をもらっても、預金や株式、不動産の購入資金に充てた場合は、贈与税の対象になります。
| 場面 | 贈与税の考え方(国税庁4405番より) |
|---|---|
| 祖父母が、孫の学費や教材費にあてるために必要なつどお金を出す | 通常必要と認められる範囲なら、贈与税はかかりません |
| もらったお金を、教育費に使わずに貯金した | 贈与税の対象になることがあります |
| 教育費の名目で、まとまったお金をもらって株式や不動産の購入に使った | 贈与税の対象になります |
塾代や家庭教師代が「通常必要と認められる範囲」に入るかどうかは、金額や状況で変わります。
迷ったときは、税務署や税理士にご相談ください。
記録を残しておくために、誰がいつ、いくら、何の費用として出したかをメモしておくと安心です。
⚠️ よくある勘違い
塾代の控除について、保護者の方からよく聞かれる勘違いを整理します。
勘違い1:高額な授業料を払ったから、医療費控除のように戻ってくる
塾代・家庭教師代にかかった金額が大きくても、それ自体で税金が戻る仕組みはありません。
医療費控除は、医師などの診療・治療のための費用が対象です。
勘違い2:特定支出控除で、子どもの勉強の費用を引ける
国税庁「1415番 特定支出控除」の対象は、通勤費、研修費、資格取得費など、給与をもらっている本人の職務に関する支出です。
お子さんの勉強にかかる費用は、この制度の対象ではありません。
勤務先やキャリアコンサルタントの証明が必要という条件もあります。
勘違い3:高校無償化なら、塾代もタダになる
就学支援金は、高校の授業料への支援です。
文部科学省のQ&Aにあるとおり、授業料以外は対象外です。
勘違い4:中学生でも扶養控除を受けられる
扶養控除の対象は、12月31日現在で16歳以上の親族です。
16歳未満のお子さんは、扶養控除の対象になりません。
勘違い5:インターネットで見た「塾代が控除される」という話をそのまま信じてよい
税のルールは、国税庁のタックスアンサーで確認できます。
ネットの記事は、書かれた日付が古いことがあります。
必ず「国税庁」「令和◯年分」と書かれた資料で確かめましょう。
🧮 お子さんのアルバイト収入と扶養控除の目安
高校生・大学生のお子さんがアルバイトをしている場合は、収入の金額で扶養控除や特定親族特別控除の扱いが変わります。
ここは、塾代・家庭教師代とは別に、教育費の時期に保護者の方がよく悩むところです。
「所得」と「収入」は別のものです
国税庁の資料では、扶養控除の条件は「合計所得金額」で書かれています。
アルバイトの給料のように給与だけの場合は、給与の収入金額に直した目安も示されています。
給料の収入は、もらった金額そのものです。
所得は、その収入から一定の控除を引いた後の金額で、同じ金額ではありません。
| 区分 | 合計所得金額の条件 | 給与だけの場合の収入の目安 | 出典 |
|---|---|---|---|
| 令和7年分(2025年分)までの扶養控除 | 58万円以下 | 給与収入123万円以下 | 国税庁「1180番 扶養控除」 |
| 令和8年分(2026年分)からの扶養控除 | 62万円以下 | 給与収入136万円以下 | 国税庁 令和8年分 年末調整のしかた |
| 特定親族特別控除(19歳以上23歳未満) | 123万円以下 | 給与収入197万円以下(令和7年分は188万円以下) | 国税庁「1177番 特定親族特別控除」 |
表の金額は、国税庁が公表している条件です。
お子さんの実際の収入が条件に入るかどうかは、アルバイトの合計額や、そのほかの収入の有無で変わります。
年の途中で収入が増えてきたときは、税務署や勤務先の年末調整の担当の方に早めに相談するのが一つの考え方です。
塾代・家庭教師代との関係
お子さんのアルバイト代を、塾代や家庭教師代にあてるご家庭もあります。
そのときも、塾代・家庭教師代そのものが控除になるわけではありません。
アルバイトの収入が増えすぎると、扶養控除の条件から外れることがある、という点だけ覚えておいてください。
🗂 教育費を整理するためのチェックリスト
控除の対象にならなくても、教育費を整理しておくことは役に立ちます。
年に一度、次の表を使って家計を見直す方法は、一つの考え方です。
| 確認すること | やり方 | 使い道 |
|---|---|---|
| 領収書・請求書を保管する | 月ごと、費目ごとにファイルにまとめる | 税務署や税理士に相談するときの資料になる |
| お子さんの年齢を確認する | 12月31日時点で16歳以上かを見る | 扶養控除の対象になるかの目安になる |
| お子さんの収入を確認する | アルバイトなどの収入を年の終わりに確認する | 合計所得金額の条件(令和8年分から62万円以下)に関わる |
| 医療費の領収書を分ける | 教育費と医療費を別のファイルにする | 医療費控除の確認がしやすい |
| 祖父母に出してもらった費用を記録する | 日付・金額・費用の内容をメモする | 贈与税の扱いを相談するときの資料になる |
| 学校からの案内を確認する | 就学支援金や奨学給付金の案内に目を通す | 申請の期限を逃さない |
チェックリストの目的は、控除を探すことだけではありません。
何にいくら使っているかが見えると、塾と家庭教師のどちらにどれだけ使うかを、落ち着いて考えられます。
📞 迷ったときの相談先と、聞くときのコツ
税や支援制度で迷ったときは、制度ごとに相談先が違います。
相談先を間違えると、何度も電話をかけ直すことになります。
次の表を目安にしてください。これは一つの考え方です。
| 知りたいこと | 相談先 | 聞くときに用意するもの |
|---|---|---|
| 扶養控除・医療費控除・贈与税の判定 | お住まいの地域を管轄する税務署、または税理士 | お子さんの生年月日、収入の金額、領収書 |
| 年末調整での扶養控除の書き方 | 勤務先の年末調整の担当の方 | 扶養控除等申告書、お子さんの収入の見込み |
| 高校の就学支援金・奨学給付金 | 在籍する高校、またはお住まいの都道府県の担当窓口 | 学校からの案内の書類、在籍している日付 |
| 塾・家庭教師との契約の費用 | 契約書面に書かれた事業者、迷うときは消費者ホットライン188 | 契約書、領収書、料金表 |
聞くときのコツ
- 「いつの年分の話か」を最初に伝える(例:令和8年分、2026年分)
- お子さんの年齢は「12月31日時点」で伝える
- 収入は、給料の金額なのか、所得の金額なのかをはっきりさせる
- 聞いた内容は、日付と相談先の名前といっしょにメモしておく
税は毎年見直されることがあります。
去年に聞いた答えが、今年も同じとは限りません。
年が変わるたびに、国税庁のタックスアンサーを読み直す習慣をつけると安心です。
✅ 今週ご家庭でやること
今週やることは、次の4つです。
どれも30分あれば終わります。
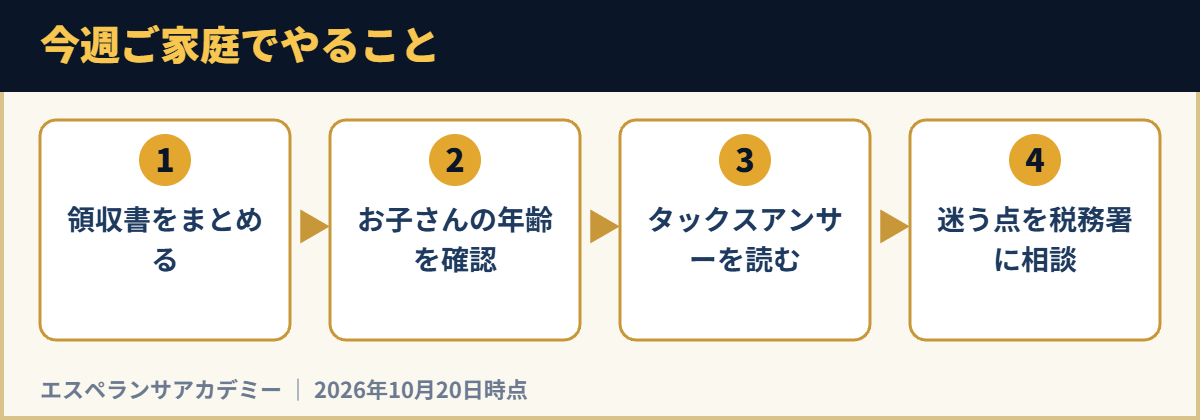
- 領収書をまとめる。今年(2026年)の塾・家庭教師・教材の領収書を、1つの封筒かファイルに入れます。
- お子さんの年齢を確認する。12月31日時点で16歳になるかどうかを、カレンダーで見ておきます。
- 国税庁のタックスアンサーを開く。「扶養控除」「医療費控除」の2つの項目を、令和8年4月1日現在法令等と書かれた版で読みます。
- 迷う点をメモして、税務署か税理士に聞く。ご家庭の状況で変わる点は、自分で決めずに相談します。
塾代・家庭教師代は、税金の控除では戻りません。
だからこそ、お子さんに合った学び方かどうかを、費用とあわせて落ち着いて見ることが大切です。
❓ よくあるご質問
塾代は医療費控除の対象になりますか。
なりません。国税庁「1122番」では、医療費控除の対象は医師などの診療・治療の対価や治療に必要な医薬品の購入代金などとされています。学習指導の費用は含まれていません。
家庭教師代やオンライン家庭教師代は扶養控除の対象ですか。
対象ではありません。扶養控除は、16歳以上で所得が一定以下の親族を養っていることに対する控除で、授業料の額とは関係がありません。
中学生の子どもは扶養控除を受けられますか。
受けられません。国税庁によると、扶養控除の対象は12月31日現在で16歳以上の親族です。16歳未満は対象外です。
扶養控除の所得の条件はいくらですか。
合計所得金額が58万円以下とされてきましたが、国税庁によると令和8年分(2026年分)からは62万円以下に引き上げられます。詳しい判定は税務署にご確認ください。
高校無償化なら、塾代や家庭教師代も支援されますか。
されません。就学支援金は高校の授業料への支援で、授業料以外は対象外と文部科学省のQ&Aに書かれています。
祖父母が塾代を出してくれました。贈与税はかかりますか。
国税庁「4405番」では、扶養義務者から教育費に充てるために必要なつど受けた財産で、通常必要と認められるものには贈与税がかかりません。金額や状況で変わるので、迷うときは税務署や税理士にご相談ください。
自分の勉強や資格取得の費用は控除できますか。
職務に直接必要な研修費や資格取得費は、特定支出控除の対象になることがあります。勤務先などの証明が必要など条件があります。お子さんの学習費用は対象ではありません。
自分の場合に控除が使えるか、どこで聞けばよいですか。
お住まいの地域を管轄する税務署か、税理士にご相談ください。年末調整については、勤務先の担当の方にも確認できます。
📚 参考にした公的資料
- 国税庁 タックスアンサー「1100番 所得控除のあらまし」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「1120番 医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「1122番 医療費控除の対象となる医療費」「1126番」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「1180番 扶養控除」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「1177番 特定親族特別控除」
- 国税庁 令和8年分 年末調整のしかた(扶養控除の解説)
- 国税庁 タックスアンサー「1415番 特定支出控除」
- 国税庁 タックスアンサー「4405番 贈与税がかからない場合」
- 文部科学省「高校生等への修学支援」「高等学校等就学支援金制度に関するQ&A」
- 文部科学省 初等中等教育分科会 資料1(令和8年1月26日)